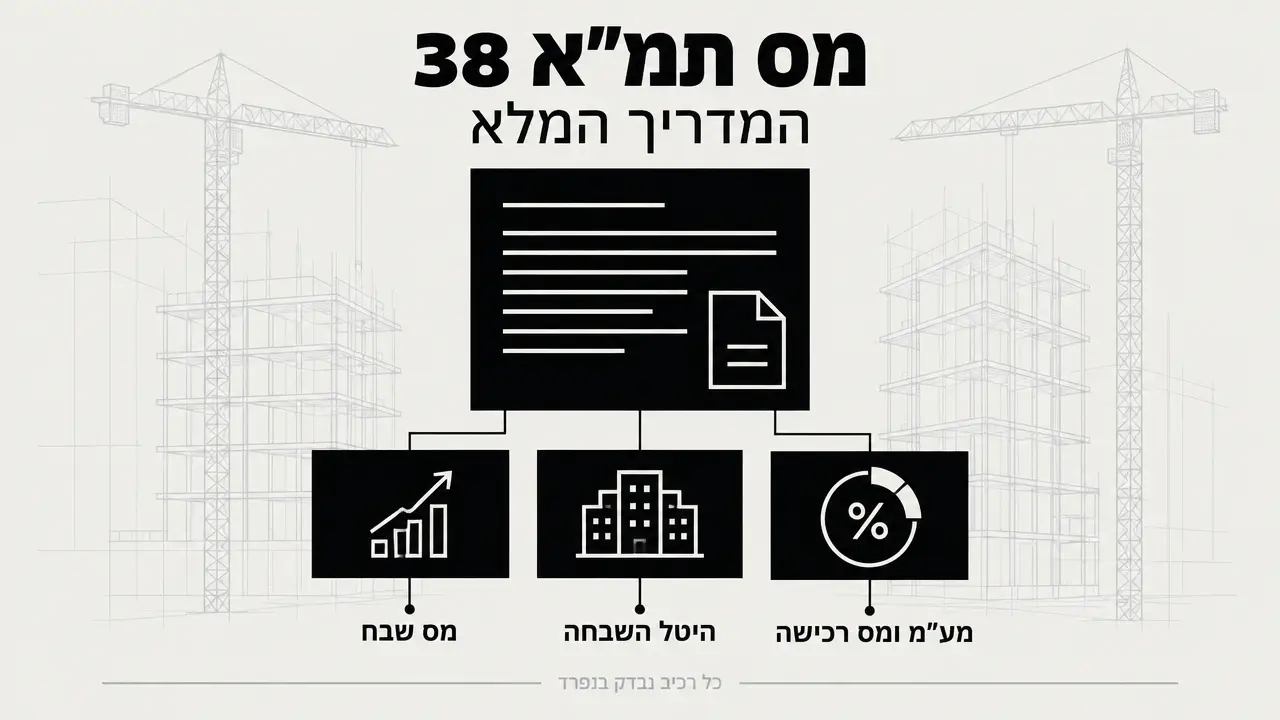
מס תמ"א 38 איננו מס בודד: הוא שכבה של מס שבח, היטל השבחה, ובמקרים מסוימים גם מע"מ ומס רכישה, וכל שכבה עם התנאים והמלכודות שלה.
פגישת הדיירים במליאת הבניין נגמרה, ונשארתם עם טופס אחד ביד ושאלה אחת בראש: אני לא מוכר את הדירה, אז למה שאשלם מס. השאלה הזאת הגיונית, והתשובה אליה מטרידה יותר. המדריך הזה מפרק את כל הרכיבים, מסביר מה פטור ומה חייב, ומצביע על הסעיפים שחייבים לעבור עם עורך דין ורואה חשבון לפני החתימה. לא אחריה.
זמן קריאה: כ 12 דקות
עיקרי הדברים
- אין מס אחד בתמ"א 38: מס שבח, היטל השבחה, מע"מ ומס רכישה נבדקים כל אחד בנפרד.
- הפטור ממס שבח אינו אוטומטי, והוא מותנה בסוג התמורה שאתם מקבלים ובמקור הזכויות.
- תמורה כספית, ולו קטנה, יכולה להפוך רכיב פטור לרכיב חייב.
- מי נושא בהיטל השבחה נקבע בהסכם מול היזם, לא בחוק, וזה חייב להיות כתוב במפורש.
- תכנון המס נעשה לפני החתימה; אחריה כמעט שום דבר כבר לא משתנה.
תוכן עניינים
- כמה מס באמת משלמים בתמ"א 38?
- האם יש פטור ממס שבח בתמ"א 38?
- איך מס שבח בתמ"א 38 מחושב בפועל?
- מתי בעצם משלמים את המס?
- מי משלם היטל השבחה בתמ"א 38?
- פטור מלא או פטור חלקי מהיטל השבחה?
- מה ההבדל במיסוי בין תמ"א 38/1 לתמ"א 38/2?
- איך תמורה כספית פוגעת בפטור?
- האם משלמים מס רכישה ומע"מ בפרויקט?
- תוספות כמו מחסן, חניה או מרפסת משנות את המס?
- מה קורה כשיש לדייר שתי דירות בבניין?
- אפשר למכור דירה בזמן הפרויקט?
- צ'ק ליסט לפני חתימה על ההסכם
- לסיכום
- שאלות נפוצות
כמה מס באמת משלמים בתמ"א 38?
אין "מס אחד" בתמ"א 38. יש שלושה רכיבים שכל אחד מהם נבדק בנפרד, והחיוב בכל אחד תלוי בשאלות שונות לגמרי. דייר אחד יוצא מהפרויקט עם פטור מלא על כל החזית, ודייר מהבניין שלידו, באותה עסקה, יגלה רכיב חייב. ההבדל ביניהם נקבע בהסכם.
שלושת הרכיבים:
- מס שבח, שרלוונטי כשהדייר נחשב "מוכר זכות במקרקעין" והתמורה שלו חורגת מהגדרת שירותי בנייה.
- היטל השבחה, שרלוונטי כשנוצרת עליית ערך בגין זכויות בנייה, ונבדק לפי מקור הזכויות.
- מע"מ ומס רכישה, שרלוונטיים בתרחישים ספציפיים כמו רכישת תוספות מהיזם או מכירת הדירה במהלך הפרויקט.
שלושה משתנים קובעים כמעט הכול:
- האם התמורה שאתם מקבלים נשארת בגדר שירותי בנייה בלבד, כלומר דירה משודרגת, ממ"ד ומעלית, או שיש בה גם כסף.
- האם נוספו לכם זכויות שאינן מכוח התמ"א עצמה, למשל זכויות מכוח תכנית מקומית או הקלה.
- מתי מתרחש אירוע המס: בחתימה, בהיתר או במסירה.
חשוב להבין שהמיסוי בתמ"א 38 שונה מהמיסוי בפינוי בינוי, וזיהוי המסלול הנכון הוא הצעד הראשון לפני כל חישוב. אם אתם בשלבי בחינה ראשוניים, כדאי להתחיל במדריך שלנו על תמ"א 38: חיזוק מבנים נגד רעידות אדמה, ורק אחר כך להתעמק במשמעויות המיסויות. עכשיו לפירוט.
האם יש פטור ממס שבח בתמ"א 38?
כן, אבל הפטור לא אוטומטי. הוא מותנה בסוג התמורה שאתם מקבלים, בעמידה בתנאים שנקבעו בדין, ובכך שהעסקה נשארת בגדר שירותי בנייה. הפטור ממס תמ"א 38 הוא הברירה המחדלית שרשות המסים מכירה בה, ורוב הדיירים בפרויקטים תקינים נהנים ממנו. אבל "רוב" הוא לא "כולם", וההבדל נקבע בפרטים.
מה בודקים:
- את סוג התמורה, כי דירה משודרגת ללא תמורה כספית היא דבר אחד, ו"כסף במקום מרפסת" הוא דבר אחר לגמרי.
- את מקור הזכויות, כי זכויות מכוח התמ"א וזכויות מכוח תכנית אחרת מטופלות בפטור בצורה שונה.
- את הגדרתכם כמוכר, כי גם אם אתם לא מרגישים כמו מי שמכר דירה, מבחינת חוק מיסוי מקרקעין ייתכן שזה בדיוק מה שעשיתם.
דוגמה מהשטח. דייר שמקבל דירה משודרגת עם ממ"ד, מעלית ומרפסת שמש, ולא רואה שקל, נמצא בתמונת המס הפשוטה. דייר באותו בניין שמסכים לוותר על המרפסת תמורת תשלום מהיזם יצר לעצמו רכיב תמורה כספית. שני הדיירים חתמו על אותו פרויקט, אותו יזם, אותו יום. תמונת המס שלהם שונה.
חוק מיסוי מקרקעין עבר בשנים האחרונות רפורמה שנדונה ואושרה בכנסת, והיא נגעה גם לפטורים ולמדרגות. הודעת הכנסת על הרפורמה מסבירה את הרקע החקיקתי. מה שהיה נכון בשנה שעברה לא בהכרח נכון היום, ולכן מס שבח תמ"א 38 נבדק תמיד מול רואה חשבון מעודכן.
איך מס שבח בתמ"א 38 מחושב בפועל?
מס שבח הוא מס על השבח שנוצר במכירת זכות במקרקעין. בעסקה רגילה זה פשוט: שווי מכירה פחות שווי רכישה, ועל ההפרש משלמים. בתמ"א 38 זה מסובך, כי אירוע המס ואופן החישוב עוברים דרך מנגנוני פטור ודחייה שמיועדים בדיוק לעסקאות האלה.
החישוב עובר דרך שלוש שאלות:
- מי המוכר: הדייר, שמוכר חלק מהזכויות שלו ליזם, או היזם, שמוכר את הדירות החדשות.
- מה התמורה: שירותי בנייה בלבד, או שירותי בנייה וגם כסף.
- ומה מקור הזכויות שנמכרו: מכוח התמ"א, או מכוח תכנית מקומית והקלות. שלוש התשובות יחד קובעות אם יש רכיב פטור, רכיב חייב, או שניהם במקביל.
במושגים: לוקחים את שווי הדירה לפני הפרויקט ואת שוויה אחריו, מפרקים את ההפרש לפי מקור הזכויות, ומניחים את הרכיבים זה לצד זה. רכיב אחד נכנס למסלול פטור או דחוי. רכיב אחר, אם קיים, נכנס לחישוב רגיל. שיעורי המס והתקרות משתנים מעת לעת, וזו בדיוק הסיבה שהחישוב נעשה מול רואה חשבון לפני החתימה, לא אחרי שההסכם כבר קיבל תוקף. מס שבח תמ"א 38 הוא תחום שבו "בערך נכון" שווה כמו טעות.
מתי בעצם משלמים את המס?
מס שבח בתמ"א 38 נקבע סביב "יום המכירה" כהגדרתו בדין, ובתנאים מסוימים אפשר לבקש דחייה של יום המכירה. מי שמוכר דירה רגילה מדווח ומשלם במועדים קבועים אחרי העסקה. בתמ"א 38 המנגנון מתפצל: אפשר לדווח ולשלם סביב חתימת ההסכם, או לבקש את דחיית יום המכירה ולהקל על התזרים. הדחייה היא הקלה אמיתית, אבל היא מחייבת עמידה בתנאים והגשה מסודרת לרשות המסים, ומי שמפספס אותה משלם במועד שיכול היה להידחות.
יום חתימה, יום היתר או יום מסירה?
יום החתימה על ההסכם מול היזם. יום קבלת היתר הבנייה מהוועדה המקומית. יום המסירה של הדירה החדשה או המשודרגת. שלושה מועדים שונים, ובין הראשון לשלישי יכולות לעבור שנים. דיירים רבים מתבלבלים כאן בדיוק: הם חותמים, מרגישים שהעסקה הסתיימה, ושוכחים שמבחינת המס אירוע החיוב עדיין תלוי במועד שנקבע בהסכם ובדין. ודאו שההסכם מגדיר במפורש את נקודת אירוע המס ואת אחריות הדיווח. סעיף אחד, והוא קובע מתי הכסף יוצא מהכיס.
טעות נפוצה:
דיירים רבים מדווחים ומשלמים סביב חתימת ההסכם מבלי לבדוק אפשרות של דחיית יום המכירה. הדחייה קיימת בדין, אבל היא לא מופעלת לבד: היא מחייבת עמידה בתנאים והגשה מסודרת לרשות המסים. מי שמפספס אותה משלם במועד שיכול היה להידחות.
מי משלם היטל השבחה בתמ"א 38?
היטל השבחה הוא חיוב תכנוני בגין עליית ערך הזכויות שלכם. בפועל, השאלה "מי משלם" לא מוכרעת בחוק אלא בהסכם מול היזם. ברוב העסקאות היזם נושא בהיטל כחלק מהכדאיות הכללית של הפרויקט, וזה מה שצריך להיות כתוב. אבל כשיש זכויות שאינן מכוח התמ"א, נוצר פתח לחלוקה או לחריג, ושם בדיוק נולדות ההפתעות.
מה בודקים בהסכם:
- מנגנון שומה, כלומר איך נקבע שווי ההשבחה ומול מי.
- שמאי מכריע, למקרה שיש מחלוקת בין השמאי מטעם הוועדה המקומית לשמאי מטעם הצדדים.
- סעיף נשיאה מפורש בעלויות, שאומר בשחור ולבן מי משלם איזה רכיב.
בלי סעיף כזה אתם חשופים, וזה לא סיכון תיאורטי: מיסוי תמ"א 38 הוא התחום שבו הכי הרבה דיירים מגלים חיוב רק אחרי שהפרויקט כבר בעיצומו.
להעמקה במנגנון עצמו ובשאלת הפטורים בפרויקטים של הריסה ובנייה, כתבנו מדריך נפרד על היטל השבחה בפינוי בינוי.
פטור מלא או פטור חלקי מהיטל השבחה?
לא גורץ. היטל השבחה תמ"א 38 יכול להיות פטור מלא על חלק מהזכויות ופטור חלקי או מדורג על זכויות מעבר לסף או מכוח תכניות אחרות. ההבחנה הקריטית היא בין "זכויות מכוח תמ"א" לבין "זכויות מכוח תכנית מקומית או הקלה". ההבדל בין שתי ההגדרות האלה קובע את גובה החיוב, והוא נקבע ברמה התכנונית, לא בשיחה עם היזם.
התבנית התכנונית הטיפוסית נראית כך: מדרגת פטור עד סף מסוים של תוספת זכויות, ומעליה חיוב מופחת או מלא, בהתאם למקור הזכויות ולמדיניות הרשות המקומית. בניין שקיבל תוספת זכויות מכוח התמ"א בלבד נמצא בקצה אחד. בניין שהתכנית שלו כוללת גם זכויות מכוח תכנית מקומית נמצא בקצה השני, ועל החלק הזה נבנית שומה נפרדת.
טיפ מומחה:
בקשו מהיזם, עוד לפני החתימה, סימולציה שמאית שמפרקת את הזכויות לפי מקורן. מסמך כזה מראה בדיוק מה פטור, מה מדורג ומה חייב, והוא מחייב את היזם להציג את התמונה שהוא עצמו רואה בסקר הכדאיות. יזם שמסרב להציג אותה מספר לכם משהו.
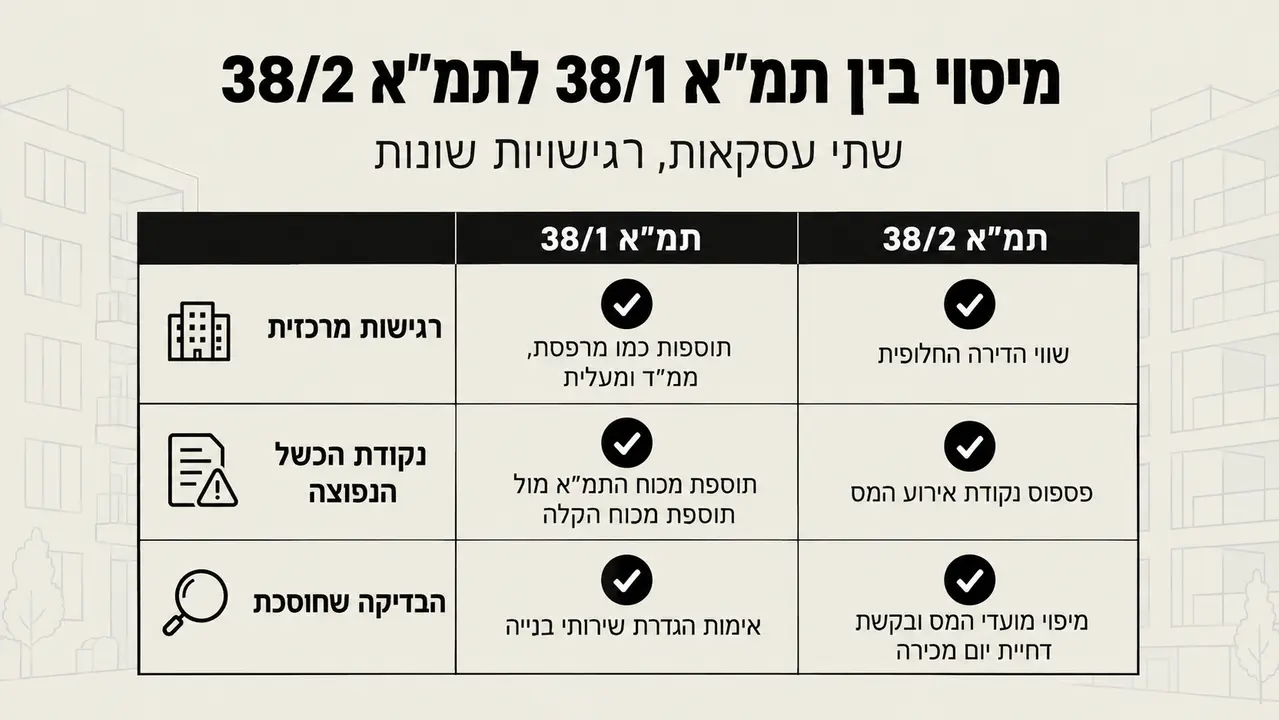
מה ההבדל במיסוי בין תמ"א 38/1 לתמ"א 38/2?
ההבדל נובע מסוג העסקה. בתמ"א 38/1, חיזוק המבנה הקיים, אתם מקבלים דירה משודרגת באותו בניין. בתמ"א 38/2, הריסה ובנייה מחדש, אתם מקבלים דירה חלופית חדשה. שתי העסקאות נראות דומות מבחוץ, ומבחינת מיסוי תמ"א 38 הן רגישות לדברים שונים לגמרי.
| מדד | תמ"א 38/1 (חיזוק) | תמ"א 38/2 (הריסה ובנייה) |
|---|---|---|
| רגישות מרכזית | תוספות "קטנות" כמו מרפסת, ממ"ד ומעלית, והשאלה מה נחשב שירותי בנייה | שווי הדירה החלופית, תקרות הפטור ותזמון אירועי המס |
| נקודת הכשל הנפוצה | תוספת שמכוח התמ"א מול תוספת שמכוח הקלה, בלי להבחין ביניהן | מיקוד בשווי תוך פספוס נקודת אירוע המס ורכיבי תמורה עודפת |
| הבדיקה שחוסכת כסף | אימות שכל תוספת הבנייה מוגדרת כשירותי בנייה בהסכם | מיפוי מועדי המס לאורך הפרויקט ובקשת דחיית יום מכירה במקרים המתאימים |
איפה דיירים טועים בכל מסלול?
במסלול החיזוק, הטעות היא לא להבחין בין תוספת מכוח התמ"א לתוספת מכוח הקלה. דייר מקבל מרפסת גדולה יותר, שמח, ולא שואל מאיפה הזכות הזאת באה. במסלול ההריסה, הטעות היא להתמקד בשווי הדירה החדשה ולפספס את נקודת אירוע המס ואת רכיבי התמורה העודפת. שתי הטעויות נראות שונות בשטח, ובשתיהן הדייר מגלה את התוצאה רק אצל רואה החשבון.
איך תמורה כספית פוגעת בפטור?
הפטור נפגע ברגע שהתמורה חורגת משירותי בנייה. תשלום כסף, הטבה שאינה חלק מהבנייה, או תמורה עודפת, כל אחד מאלה יכול להפוך רכיב פטור לרכיב חייב. זה לא עניין של סכום, זה עניין של סיווג. מענק חתימה נשמע נהדר בפגישת ההסבר לדיירים, ובדיעבד הוא מסמן חלק מהעסקה כמכירה תמורת כסף.
שימו לב:
הדגלים האדומים מהשטח: מענק חתימה שמובטח בהסכם. פיצוי נוסף מעבר לתמורה המוסכמת. שדרוגים חריגים שאינם חלק מהמפרט הטכני. כסף במקום מרפסת או במקום חניה. כל אחד מאלה הוא תמורה כספית לכל דבר, והוא נבדק בנפרד מהתמורה העיקרית.
הפתרון הוא הגדרה חוזית מדויקת של מה נחשב חלק מהבנייה ומה לא, ובדיקה מיסויית של התמורה המלאה לפני החתימה. סעיף קטן אחד בהסכם יכול לשנות את כל תמונת המס, והחובה לבדוק אותו מוטלת עליכם ועל עורך הדין שלכם. לא על היזם.
האם משלמים מס רכישה ומע"מ בפרויקט?
במס רכישה, דיירים בפרויקט אינם "רוכשים דירה בשוק", ולכן הדייר שנשאר בעסקה הבסיסית לא נכנס להגדרה הזאת. אבל מס רכישה כן רלוונטי כשמוכרים זכויות במהלך הפרויקט, כשמצטרף משקיע חיצוני, או כשמשתנה מבנה הזכויות בדירה. הקונה בוחן את מס הרכישה לפי מעמדו, והמוכר בוחן את מס השבח לפי שלב הפרויקט שבו העסקה נמצאת.
במע"מ, הכול תלוי בסוג העסקה ובסיווג התמורה. רכיב אחד של העסקה יכול להיות פטור ורכיב אחר חייב, והשאלה מי נושא בכל רכיב חייבת להופיע בהסכם במפורש. חלוקת אחריות על מע"מ ומס רכישה בין דייר ליזם היא לא פרט טכני; היא אחד הסעיפים שמפרידים בין הסכם שנבדק להסכם שהועתק מתבנית.
תוספות כמו מחסן, חניה או מרפסת משנות את המס?
כן. כל תוספת שאינה בגדר זכויות התמ"א הבסיסיות עלולה לייצר רכיב חייב, במס שבח או בהיטל השבחה, ולפעמים בשניהם. תוספת מכוח התמ"א היא דבר אחד. תוספת מכוח הקלה או תכנית אחרת היא דבר אחר. וזכויות שאתם רוכשים מהיזם בתשלום הן עסקה נפרדת לכל דבר, עם השלכות מס משלה.
דוגמה נפוצה: דייר שמחליט לקנות מהיזם חניה נוספת או מחסן. הוא מסתכל על זה כרכישה קטנה ופשוטה, כמו קניית מזגן. מבחינת המס זאת עסקה בזכות במקרקעין, והיא נבדקת ככזאת: מס רכישה מצד הדייר, והשלכות על התמונה הכללית של העסקה המרכזית. לפני שאתם חותמים על נספח תוספות, עברו עליו עם עורך הדין שמלווה את הנציגות, באותה רצינות של ההסכם הראשי. הנחיות מפורטות לבדיקת ההסכם כולו מצויות במדריך שלנו על חוזה פינוי בינוי, והן תקפות גם לעסקאות תמ"א 38.
מה קורה כשיש לדייר שתי דירות בבניין?
הפטורים המוכרים לדיירים מבוססים על הנחות לגבי "דירה יחידה". בעלות על שתי דירות באותו בניין מחייבת בדיקה פרטנית של כל דירה בנפרד, כי המעמד של כל אחת יכול להיות שונה. דירה אחת יכולה להיחשב דירה יחידה עם מסלול פטור מלא, והשנייה דירה נוספת עם מסלול אחר לגמרי.
מה בודקים:
- את המעמד של כל דירה, יחידה או נוספת.
- את התמורה הנפרדת לכל דירה, כי גם אם שתי הדירות באותו הסכם, המס שלהן נבדק בנפרד.
- את האפשרות שרכיב אחד יהיה פטור ואחר חייב, באותו פרויקט, לאותו בעלים. זה המצב הכי נפוץ שבו דייר בטוח שהוא פטור ומגלה שהוא חצי פטור.
ההמלצה: תכנון מס משפחתי מראש, עוד לפני המשא ומתן עם היזם. אחרי החתימה רוב האפשרויות כבר נסגרות. זה לא סיכון, זאת אומרת, זה כן סיכון, אבל לא זה שחושבים עליו: הסכום עצמו בדרך כלל סביר, מה שכואב זה לגלות אותו כשאי אפשר כבר לשנות כלום.
אפשר למכור דירה בזמן הפרויקט?
כן, אבל המכירה "מקפיאה" את מצב הזכויות ומעבירה את המס לפי שלב הפרויקט שבו העסקה נמצאת. הקונה רוכש דירה עם זכויות בהמתנה, ולכן מס הרכישה שלו נבחן לפי מעמדו, ומס השבח שלכם נבחן לפי השלב שבו ההסכם עומד. מכירה בזמן פרויקט היא אחת הטעויות היקרות ביותר כשהיא נעשית בלי בדיקה, לא בגלל המס עצמו אלא בגלל מה שלא נבדק לפניו.
ארבע נקודות לבדיקה לפני מכירה כזאת:
תאמו מראש עם היזם ועם עורך דין שמתמחה במיסוי מקרקעין. ההודעה ליזם על מכירה היא לא נימוס, היא שלב שנדרש ברוב ההסכמים, ועסקה שנעשית מאחורי גבו עלולה לפגוע בכולם.
צ'ק ליסט לפני חתימה על ההסכם
תשע בדיקות שכל אחת מהן סוגרת פתח שדרכו בורח כסף. עברו עליהן עם עורך הדין מטעם הנציגות, ולא רק עם זה של היזם.
- אחת: התמורה מוגדרת בהסכם כשירותי בנייה בלבד, בלי ניסוחים שמשאירים מקום לפרשנות.
- שתיים: סעיף מפורש לגבי מי נושא בהיטל השבחה ובאילו רכיבים, כולל תרחיש של זכויות מכוח תכניות אחרות.
- שלוש: מנגנון שומה ושמאי מכריע להיטל, עם זהות הגוף שממנה אותו.
- ארבע: נקודת אירוע המס ואחריות הדיווח לרשות המסים, כתובות ולא מובלעות.
- חמש: התייחסות מפורשת לזכויות שאינן מכוח התמ"א.
- שש: טיפול בתוספות כמו חניה ומחסן, ומקור הזכויות של כל אחת מהן.
- שבע: חלוקת אחריות למע"מ ולמס רכישה, בכל תרחיש שבו הם נדלקים.
- שמונה: אפשרות מכירת הדירה במהלך הפרויקט והליך ההודעה ליזם.
- תשע: ייצוג משפטי עצמאי של הדיירים, שממומן בתוך העסקה.
הסכם שקוף ובדוק מראש הוא ההפרש בין פרויקט משתלם להפתעה מיסויית. וההפרש הזה נקבע לפני החתימה. אחריה כמעט שום דבר כבר לא משתנה.
לסיכום
מס תמ"א 38 הוא פאזל של רכיבים, וכל חלק בו נבדק בנפרד: מס שבח על פי סוג התמורה, היטל השבחה על פי מקור הזכויות, ומע"מ ומס רכישה בתרחישים הספציפיים. הפטורים אמיתיים, אבל הם מותנים, ומי שחותם בלי לבדוק אותם מהמר על הבית שלו. ההסכם הוא הכלי שקובע מי נושא במה, והוא נבדק לפני החתימה או שלא נבדק כלל.
אנחנו בשובל בינוי מלווים נציגויות דיירים בפרויקטי תמ"א 38 ופינוי בינוי, ואנחנו מציגים לדיירים את תמונת המס כבר בשלב הבדיקה, כולל החלקים שפחות נעים לדבר עליהם. כי פרויקט שמתחיל בהסתרות נגמר בעוינות. אם אתם שוקלים פרויקט בבניין שלכם, שאלו, בדקו, ודרשו לראות את המסמכים. הדיירים שמגיעים מוכנים הם גם הדיירים שמרוויחים.
לשאלות על פרויקט ספציפי, אנחנו בקצה הקו: *8842.
שאלות נפוצות
רוצים לדעת מה באמת תשלמו בפרויקט שלכם?
אנחנו מציגים לדיירים את תמונת המס כבר בשלב הבדיקה. דברו איתנו לפני החתימה.
על שובל בינוי
שובל בינוי עוסקת בייזום, תכנון וביצוע של פרויקטים בתחום הפינוי בינוי וההתחדשות העירונית ברחבי ישראל, בהובלתו של צחי שובל ובשיתוף שותפים בעלי סיווג ג׳5. את הפרויקטים של החברה מלווה קו המוצרים VIVENTY, והחברה מלווה נציגויות דיירים לאורך כל שלבי הפרויקט, מהבדיקה הראשונית ועד האכלוס.
יצירת קשר
טלפון: *8842 (מענה אנושי 24/6)
וואטסאפ: שליחת הודעה
דוא"ל: office@shovalbinui.co.il
כתובת: הנפח 30, חיפה
אתר: shovalbinui.co.il
האמור במאמר זה הינו מידע כללי בלבד ואינו מהווה ייעוץ משפטי, מס, תכנוני או פיננסי. כל מקרה נבדק לגופו מול העובדות שלו ובליווי האיש המקצוע המתאים.